
Από την Ακαθίστη Βεκρή
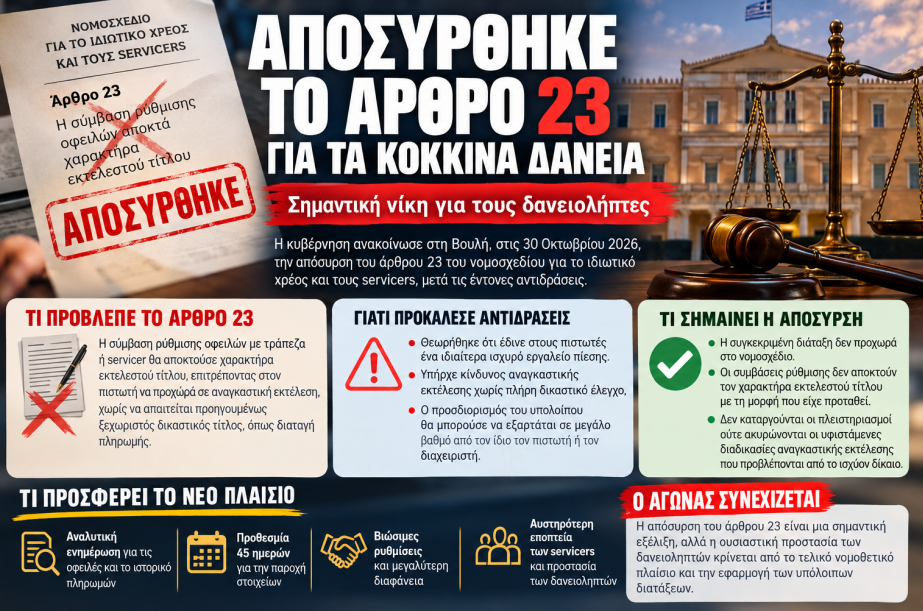
Η 30ή Οκτωβρίου 2026 καταγράφεται ως μια σημαντική ημέρα για τους δανειολήπτες και όσους βρίσκονται αντιμέτωποι με τράπεζες, funds και εταιρείες διαχείρισης απαιτήσεων. Μετά τις έντονες αντιδράσεις που προκάλεσε το άρθρο 23 του νομοσχεδίου για το ιδιωτικό χρέος, η κυβέρνηση ανακοίνωσε στη Βουλή την απόσυρσή του, υποχωρώντας μπροστά σε μια συζήτηση που άγγιξε ένα εξαιρετικά ευαίσθητο ζήτημα: τα όρια της εξουσίας των πιστωτών απέναντι στην περιουσία των πολιτών.
Η επίμαχη διάταξη προέβλεπε ότι η σύμβαση ρύθμισης μιας οφειλής με τράπεζα ή εταιρεία διαχείρισης απαιτήσεων θα μπορούσε να αποτελεί εκτελεστό τίτλο. Με απλά λόγια, μια ιδιωτική συμφωνία ανάμεσα στον οφειλέτη και τον πιστωτή θα αποκτούσε τη δυνατότητα να χρησιμοποιηθεί ως βάση για αναγκαστική εκτέλεση, εφόσον θεωρούνταν ότι ο οφειλέτης δεν τήρησε τους όρους της.
Αυτό ακριβώς ήταν το σημείο που προκάλεσε τη μεγαλύτερη ανησυχία. Οι επικριτές της διάταξης υποστήριξαν ότι δημιουργούσε τον κίνδυνο να αποκτήσει ο πιστωτής ένα ιδιαίτερα ισχυρό εργαλείο πίεσης, χωρίς να προηγείται η συνήθης δικαστική διαδικασία έκδοσης διαταγής πληρωμής και ο αντίστοιχος έλεγχος των εγγράφων που θεμελιώνουν την απαίτηση. Ιδιαίτερη ένσταση διατυπώθηκε και για το ενδεχόμενο ο προσδιορισμός του υπολοίπου της οφειλής να εξαρτάται σε μεγάλο βαθμό από τον υπολογισμό του ίδιου του πιστωτή ή του διαχειριστή.
Η ανησυχία δεν ήταν θεωρητική. Μια ρύθμιση χρέους υπογράφεται συνήθως από έναν άνθρωπο που προσπαθεί να διασώσει την περιουσία του, να προστατεύσει την οικογένειά του και να βρει έναν βιώσιμο τρόπο αποπληρωμής. Όταν όμως οι όροι της συμφωνίας δεν είναι απολύτως σαφείς ή όταν υπάρχει αμφισβήτηση για το πραγματικό ύψος της οφειλής, η μετατροπή της σε εκτελεστό τίτλο θα μπορούσε να δημιουργήσει σοβαρές συνέπειες για τον οφειλέτη και τους εγγυητές του.
Η αντίδραση ήταν έντονη. Δικηγορικοί φορείς, πολιτικά κόμματα και άνθρωποι που ασχολούνται με την προστασία των δανειοληπτών έθεσαν ζήτημα θεσμικής ισορροπίας και επαρκών εγγυήσεων. Τελικά, ο υφυπουργός Οικονομικών Δημήτρης Μαρκόπουλος ανακοίνωσε από το βήμα της Βουλής ότι η κυβέρνηση αποσύρει το άρθρο 23. Η εξέλιξη αυτή επιβεβαιώθηκε και από δημοσιεύματα της ίδιας ημέρας.
Γιατί η απόσυρση έχει σημασία
Η απόσυρση της διάταξης αποτελεί μια ουσιαστική υποχώρηση απέναντι σε μια ρύθμιση που είχε προκαλέσει εύλογο προβληματισμό. Δείχνει ότι η δημόσια αντίδραση, η τεκμηριωμένη κριτική και η παρέμβαση θεσμικών φορέων μπορούν να επηρεάσουν νομοθετικές επιλογές που αφορούν άμεσα την περιουσία και την οικονομική ασφάλεια των πολιτών.
Πάνω απ’ όλα, αναδεικνύει μια βασική αρχή: η ρύθμιση μιας οφειλής πρέπει να λειτουργεί ως δρόμος συνεννόησης και αποπληρωμής, όχι ως διαδικασία που ενδέχεται να μετατρέψει μια ιδιωτική συμφωνία σε άμεσο μέσο αναγκαστικής εκτέλεσης χωρίς επαρκείς εγγυήσεις ελέγχου.
Ο δανειολήπτης έχει δικαίωμα να γνωρίζει με ακρίβεια ποιος είναι ο πραγματικός δικαιούχος της απαίτησης, ποιος τη διαχειρίζεται, από πού προκύπτει κάθε ποσό και με ποιον τρόπο υπολογίζονται κεφάλαιο, τόκοι και έξοδα. Έχει επίσης δικαίωμα να αμφισβητεί στοιχεία που θεωρεί λανθασμένα και να ζητά ουσιαστικό έλεγχο πριν δεσμευτεί με μια συμφωνία που μπορεί να επηρεάσει το σπίτι και την περιουσία του.
Η απόσυρση δεν λύνει το πρόβλημα των κόκκινων δανείων
Χρειάζεται, ωστόσο, να είμαστε απολύτως σαφείς. Η απόσυρση του άρθρου 23 δεν σημαίνει ότι σταματούν οι πλειστηριασμοί, ότι διαγράφονται οι οφειλές ή ότι ακυρώνονται αυτομάτως οι διαδικασίες αναγκαστικής εκτέλεσης που προβλέπονται από την ισχύουσα νομοθεσία. Ούτε καθιστά από μόνη της άκυρες τις συμβάσεις ρύθμισης που έχουν ήδη υπογραφεί.
Σημαίνει ότι η συγκεκριμένη διάταξη, η οποία θα έδινε στις συμβάσεις ρύθμισης τον χαρακτήρα εκτελεστού τίτλου, αποσύρθηκε από το νομοσχέδιο όπως ανακοινώθηκε στη Βουλή. Η τελική νομοθετική πορεία των υπόλοιπων διατάξεων και το περιεχόμενο του νόμου που τελικά θα ψηφιστεί εξακολουθούν να έχουν σημασία.
Παράλληλα, το νομοσχέδιο περιλαμβάνει και άλλες προτεινόμενες παρεμβάσεις, όπως τη δυνατότητα δωρεάν πρόσβασης σε αναλυτικά στοιχεία της οφειλής, στο ιστορικό πληρωμών και στον τρόπο υπολογισμού των επιβαρύνσεων, καθώς και αυστηρότερες υποχρεώσεις διαφάνειας και εποπτείας των servicers. Αυτές οι προβλέψεις πρέπει να εξεταστούν στο τελικό νομοθετικό κείμενο, ώστε να είναι σαφές ποιες θα ισχύσουν, από πότε και με ποιες προϋποθέσεις.
Οι δανειολήπτες ζητούν κάτι πολύ απλό: να γνωρίζουν τι πραγματικά χρωστούν
Το μεγαλύτερο πρόβλημα για πολλούς ανθρώπους δεν είναι μόνο το ύψος της οφειλής. Είναι η αδυναμία να αποκτήσουν μια καθαρή και πλήρη εικόνα της.
Υπάρχουν περιπτώσεις στις οποίες ο δανειολήπτης απευθύνεται στην τράπεζα και παραπέμπεται σε έναν servicer, ο servicer επικαλείται εντολή διαχείρισης από ένα fund, ενώ ο πολίτης καλείται να διαπραγματευτεί χωρίς να έχει στα χέρια του όλα τα έγγραφα που αποδεικνύουν ποιος έχει την απαίτηση και πώς διαμορφώθηκε το σημερινό υπόλοιπο.
Αυτή η κατάσταση πρέπει να αλλάξει. Κάθε οφειλέτης πρέπει να μπορεί να λάβει αναλυτική κατάσταση της οφειλής του, αντίγραφα της αρχικής σύμβασης και των τροποποιήσεών της, πλήρες ιστορικό καταβολών, αναλυτικό υπολογισμό τόκων και εξόδων, καθώς και σαφή ενημέρωση για το ποιος έχει τη νομική ιδιότητα του πιστωτή και ποιος ενεργεί ως διαχειριστής.
Η διαφάνεια δεν είναι χάρη προς τον δανειολήπτη. Είναι προϋπόθεση για μια δίκαιη και νόμιμη διαδικασία διευθέτησης του χρέους.
Η πραγματική προστασία κρίνεται από όσα θα εφαρμοστούν
Η απόσυρση του άρθρου 23 είναι μια σημαντική εξέλιξη, αλλά δεν πρέπει να αποτελέσει αφορμή για εφησυχασμό. Χιλιάδες πολίτες εξακολουθούν να αντιμετωπίζουν υψηλές οφειλές, αμφισβητούμενους υπολογισμούς, ανεπαρκή ενημέρωση, πιεστικές προτάσεις ρύθμισης και τον φόβο απώλειας της περιουσίας τους.
Αυτό που χρειάζεται είναι ένα σταθερό πλαίσιο προστασίας, με πραγματικό έλεγχο των απαιτήσεων, σαφείς υποχρεώσεις για τράπεζες και servicers, βιώσιμες ρυθμίσεις και ουσιαστική δυνατότητα δικαστικής προστασίας όταν υπάρχει διαφωνία.
Μια ρύθμιση δεν μπορεί να θεωρείται επιτυχημένη επειδή απλώς υπογράφηκε. Πρέπει να είναι κατανοητή, οικονομικά βιώσιμη και να στηρίζεται σε αποδεδειγμένα στοιχεία. Ο πολίτης πρέπει να γνωρίζει τι αναλαμβάνει, πόσα θα πληρώσει συνολικά, τι συμβαίνει σε περίπτωση καθυστέρησης και ποιες συνέπειες μπορεί να έχει η συμφωνία για τον ίδιο και τους εγγυητές του.
Η ουσία, τελικά, είναι πολύ μεγαλύτερη από ένα άρθρο ενός νομοσχεδίου. Αφορά την εμπιστοσύνη στη δικαιοσύνη, στη νομοθεσία και στους θεσμούς. Αφορά ανθρώπους που θέλουν να πληρώσουν τις υποχρεώσεις τους, αλλά ζητούν να αντιμετωπίζονται με διαφάνεια, ισονομία και σεβασμό.
Η απόσυρση του άρθρου 23 δείχνει ότι μια επικίνδυνη νομοθετική επιλογή μπορεί να ανατραπεί όταν υπάρχει αντίδραση. Το επόμενο βήμα είναι να διασφαλιστεί ότι η προστασία των δανειοληπτών θα περάσει από τις ανακοινώσεις στην πράξη.
Γιατί η περιουσία ενός ανθρώπου δεν μπορεί να αντιμετωπίζεται ως ένας απλός αριθμός σε ένα χαρτοφυλάκιο. Και μια ρύθμιση χρέους οφείλει να δίνει προοπτική αποπληρωμής, όχι να γεννά έναν καινούργιο φόβο.
